Építkezés

Önerő építési hitelnél: mennyit kell beépíteni, és hogyan folyósít a bank?

Szerkezetkész új családi ház beépített nyílászárókkal – BauMed

Az egyik leggyakoribb kérdés, amit építkezőktől kapunk: ha megvan a hitelbírálat, mennyi önerőt kell beépíteni, mielőtt a bank fizetni kezd? És beszámít-e a telek?

Egy valós példa

Az értékbecslés a telekkel együtt 69 millió forint, a költségvetés 67 millió. A bank a 69 millió 80%-át adja hitelként, ez 55,2 millió. A különbség, 11,8 millió forint, az önerő. A telek 6,2 millió forintot ér. Kérdés: 11,8 millió forintot kell beépíteni, vagy a telek levonható belőle, és elég 5,6 millió?

Beszámít-e a telek az önerőbe?

Bankonként eltér. Van olyan bank, amelyik a saját tulajdonú telek értékét is beszámítja az önerőbe, és van, amelyik nem. Ezt a hitelszerződés és a bank ütemterve dönti el, ezért mindig kérd írásban. A telken felül azonban mindig csak az elvégzett munka és a beépített anyag értéke számít: a megvett, de még be nem épített anyag nem.

Az önerőt az első folyósítás előtt kell beépíteni

Az építési hitelt a bank nem egyben fizeti ki. Először a saját pénzedből kell felépítened az első szakaszt, és a bank csak azután folyósít, hogy az értékbecslője a helyszínen igazolta a készültséget.

De vigyázz: ha az ütemterv szerint az első folyósítás előtt például 11 800 000 Ft önerőt kell beépítened, és te ennyiért vettél anyagot és fizettél munkadíjat, az még nem jelenti azt, hogy rendben vagy, és jöhet a folyósítás. Nem így működik! A bank értékbecslője dönti el, hogy szerinte a beépített munka és anyag értéke valóban eléri-e a 11 800 000 Ft-ot, vagyis ebben a példában az önerő első részletét. Ezért érdemes előre egyeztetni az értékbecslővel. Így nem ér meglepetés, és nem kell még egyszer kijönnie egy újabb, 35–50 ezer forintos becslési díjért csak azért, mert te forintra kiszámoltad, mennyit költöttél.

Így halad egy építkezés – képek a saját kivitelezésünkből

Az alábbi képek egy általunk vezetett családi ház építésének szakaszait mutatják. Hogy melyik szakasz után mennyit folyósít a bank, azt mindig a bank ütemterve határozza meg.
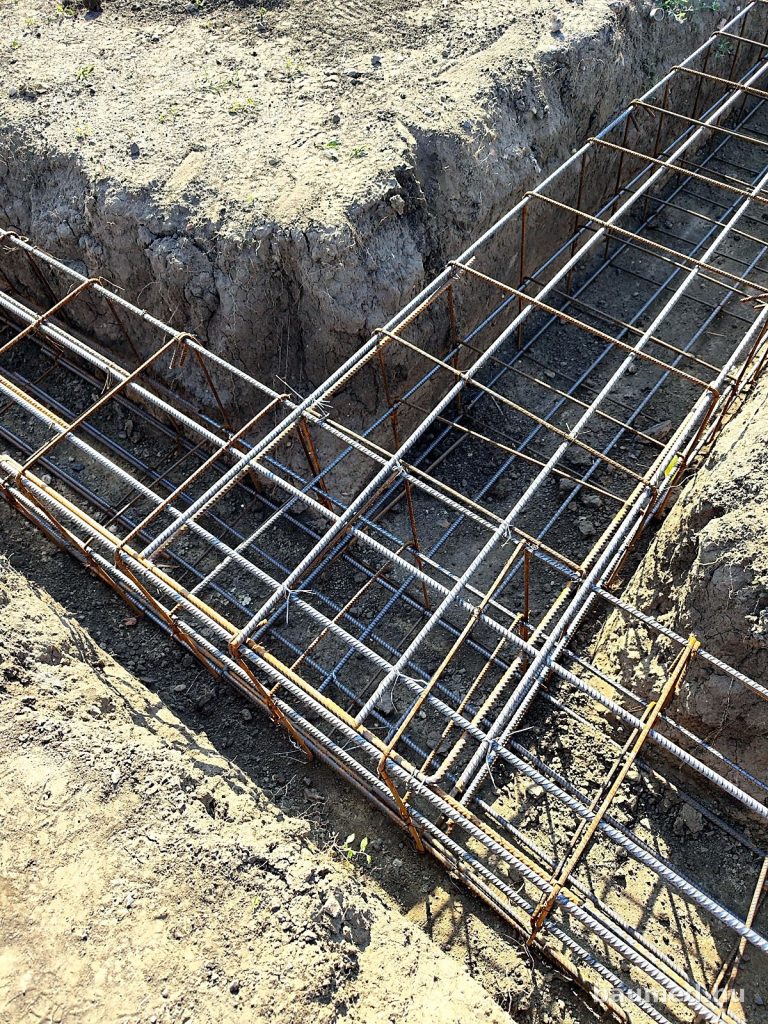
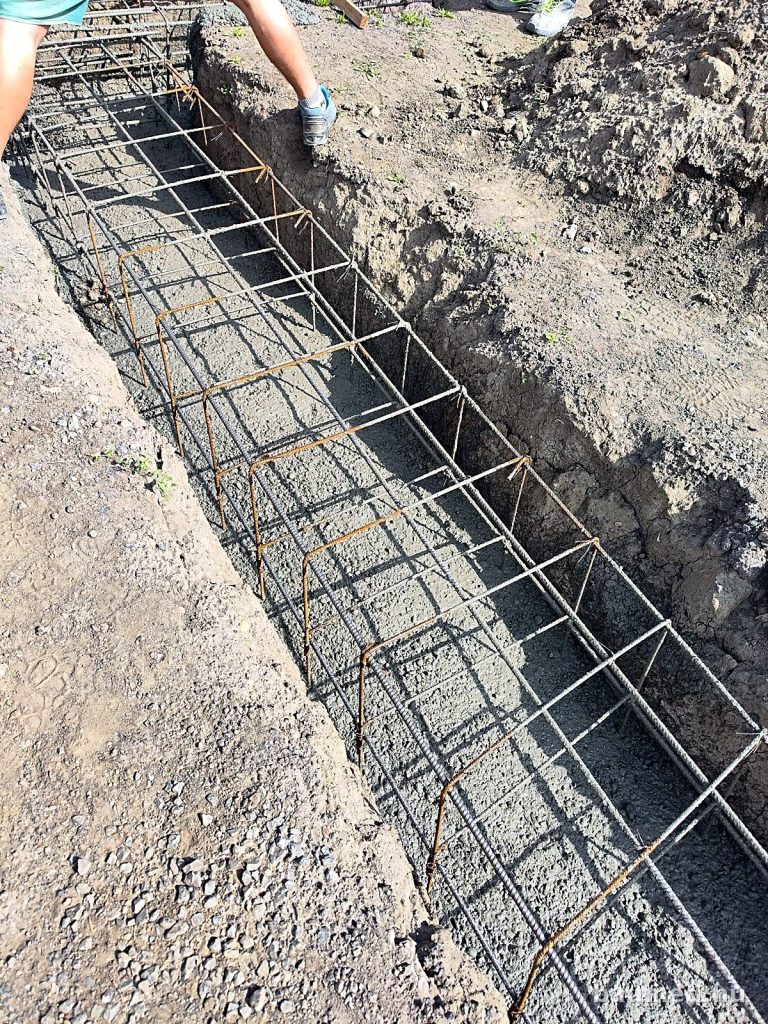
Alapozás: sávalap vasszerelése – BauMed saját kivitelezés
1. Alapozás: vasszerelés
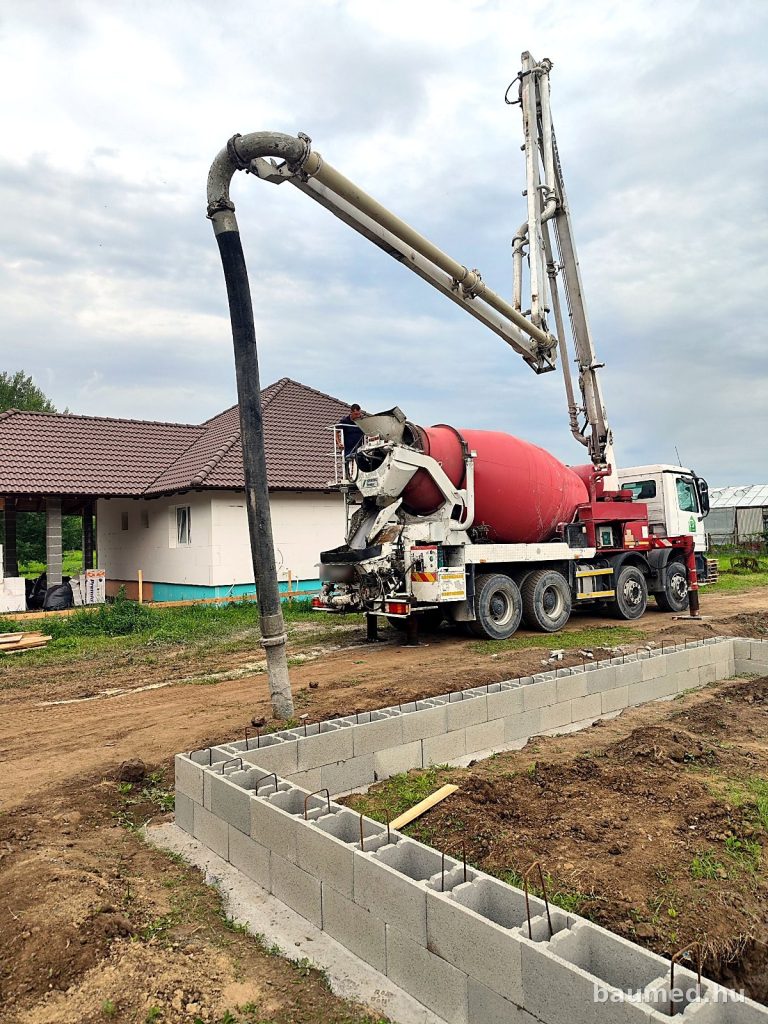
Alap betonozása betonpumpával – BauMed saját kivitelezés
2. Alap betonozása betonpumpával
Sávalap betonozása – BauMed saját kivitelezés
3. Sávalap betonozása
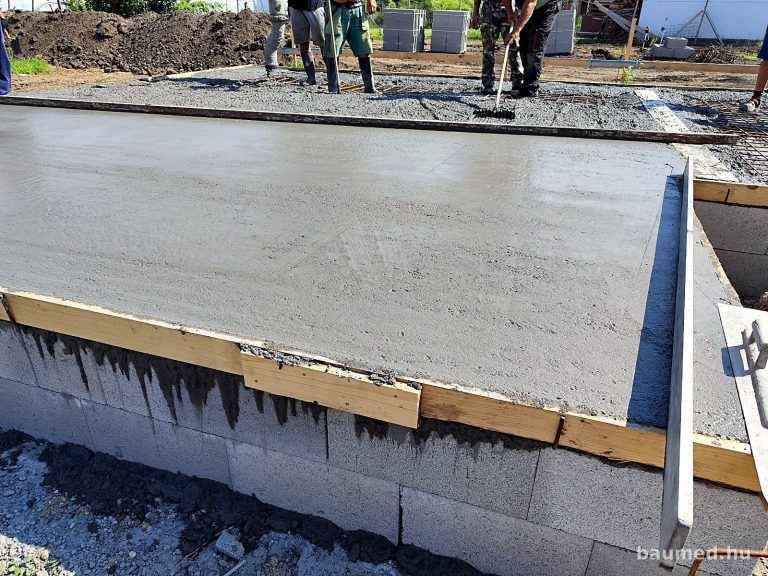
Aljzatbeton betonozása – BauMed saját kivitelezés
4. Aljzatbeton
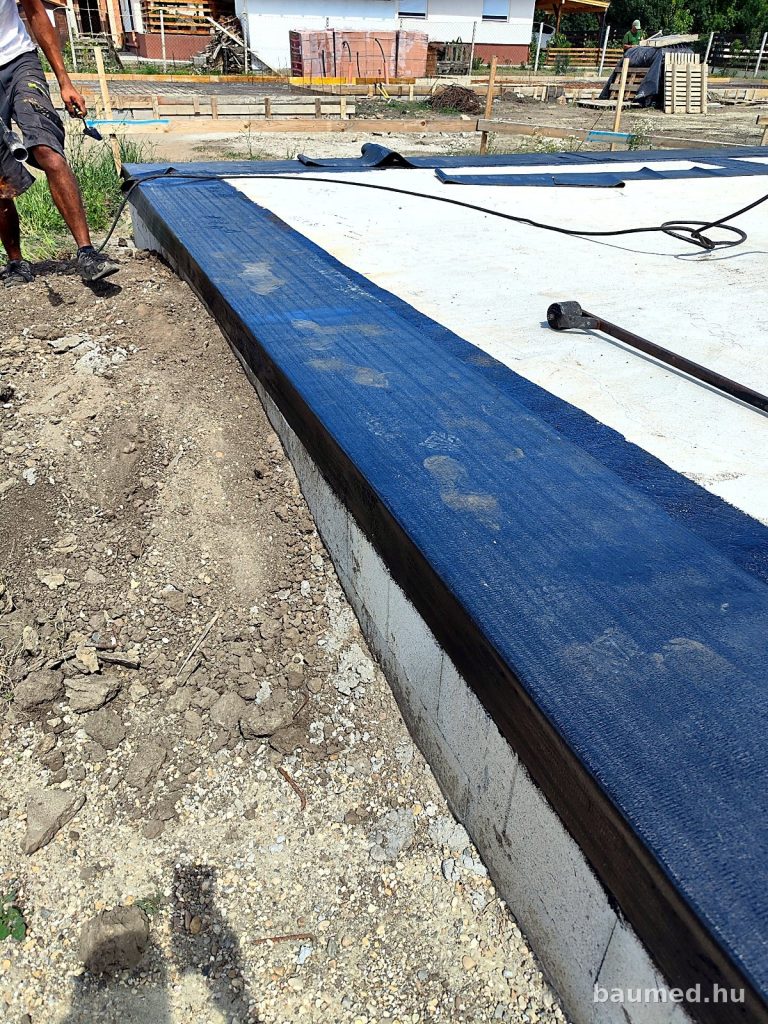
Falak alatti vízszigetelés készítése – BauMed saját kivitelezés
5. Falak alatti vízszigetelés
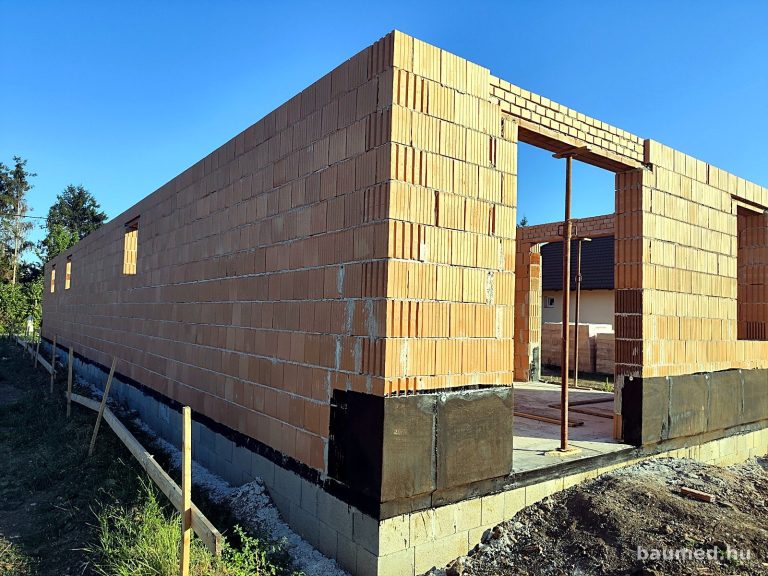
Felfalazott családi ház kívülről – BauMed saját kivitelezés
6. Falazás
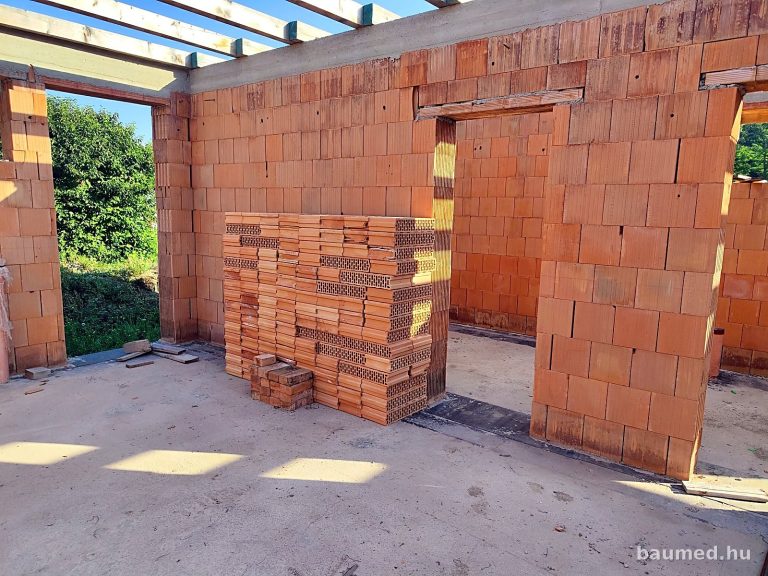
Falazás és szerkezetépítés új családi háznál – BauMed
7. Falszerkezet belülről
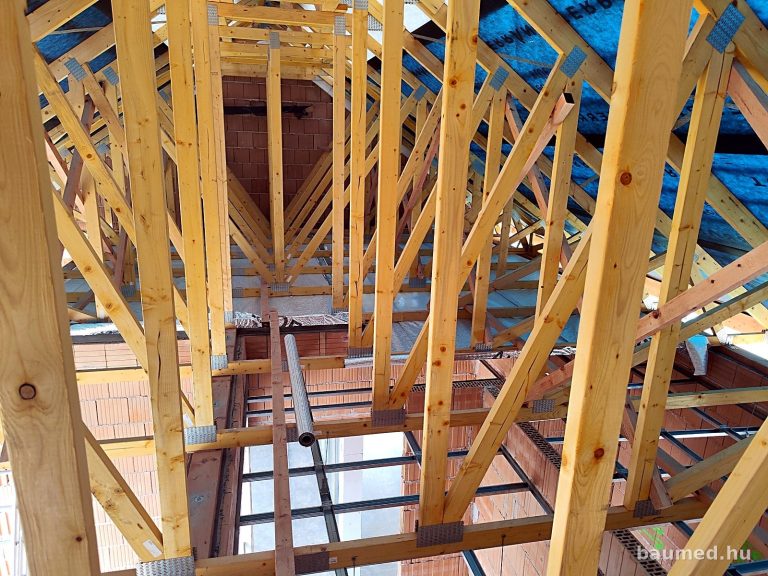
Tetőszerkezet – BauMed saját kivitelezés
8. Tetőszerkezet
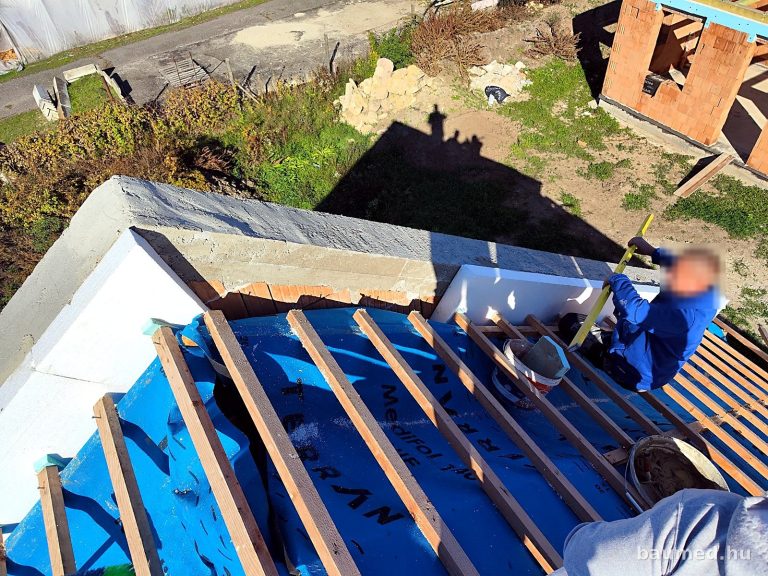
Tetőfólia és lécezés készítése – BauMed saját kivitelezés
9. Tetőfólia és lécezés
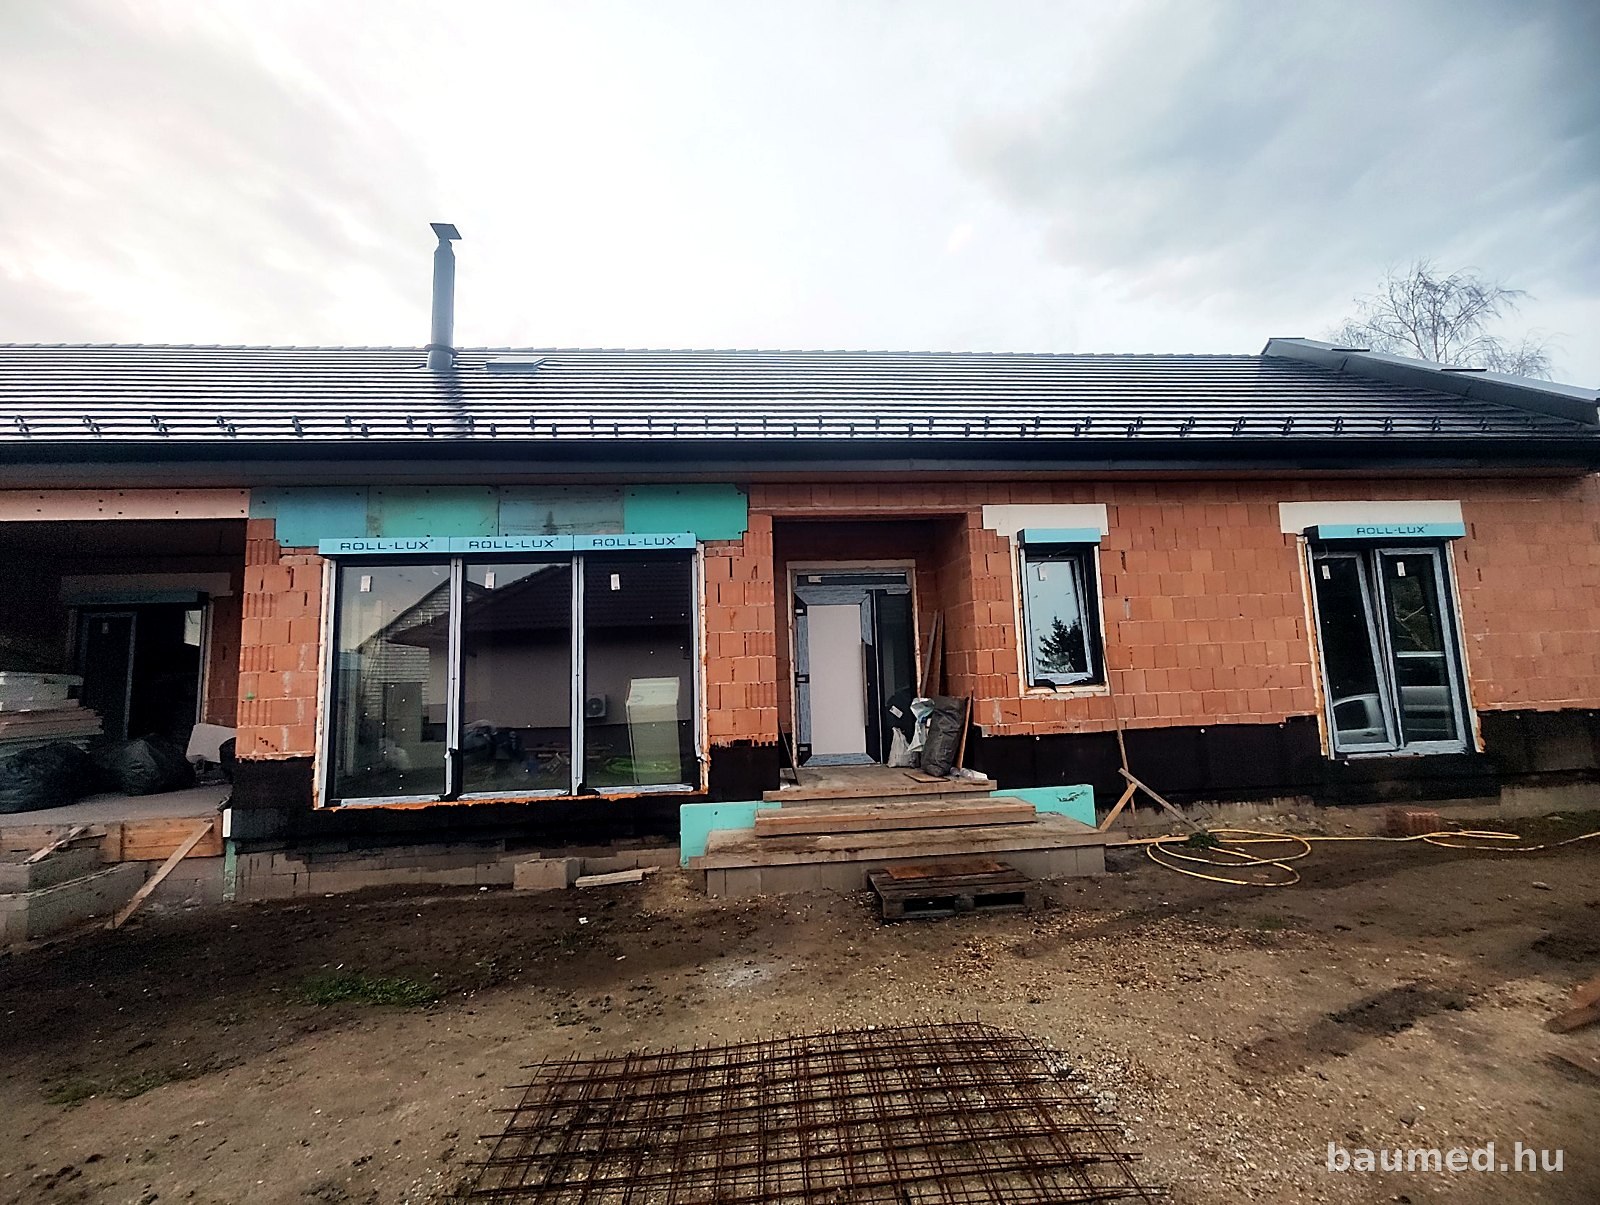
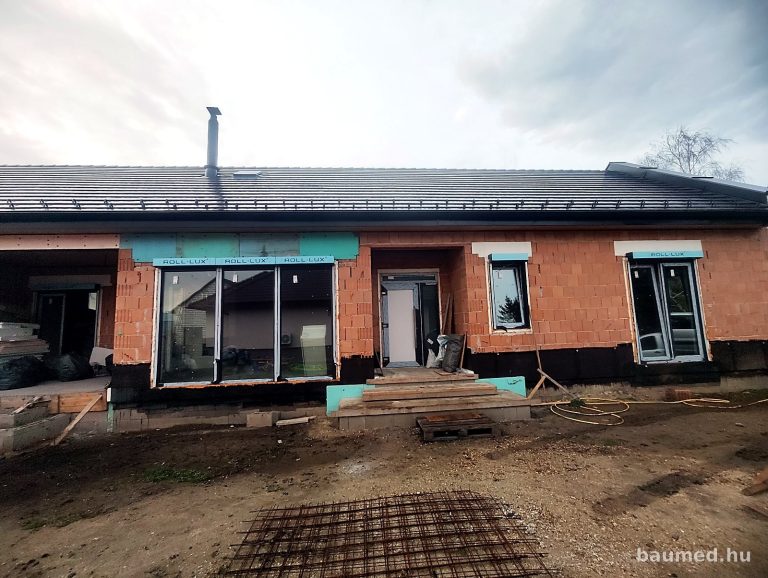
Szerkezetkész új családi ház beépített nyílászárókkal – BauMed
10. Szerkezetkész ház nyílászárókkal
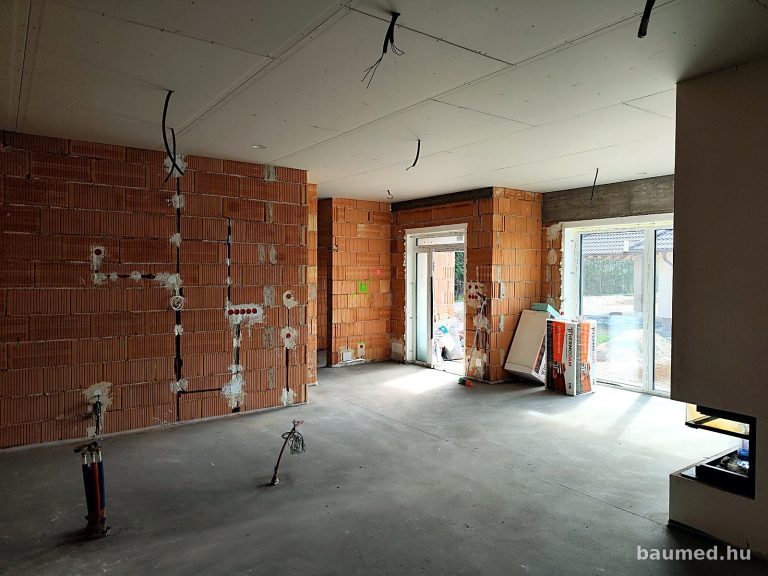
Gépészeti és villanyszerelés a szerkezetkész házban – BauMed
11. Gépészeti és villanyszerelés
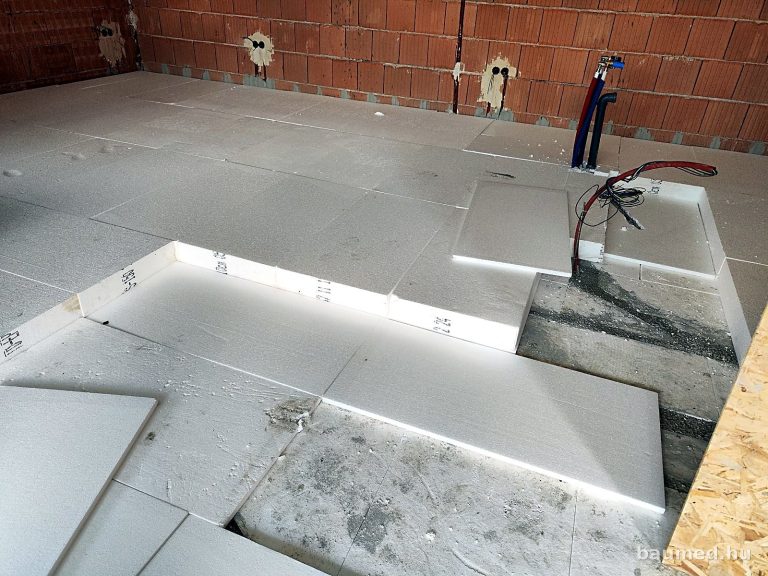
Padló hőszigetelése új családi háznál – BauMed
12. Padló hőszigetelése
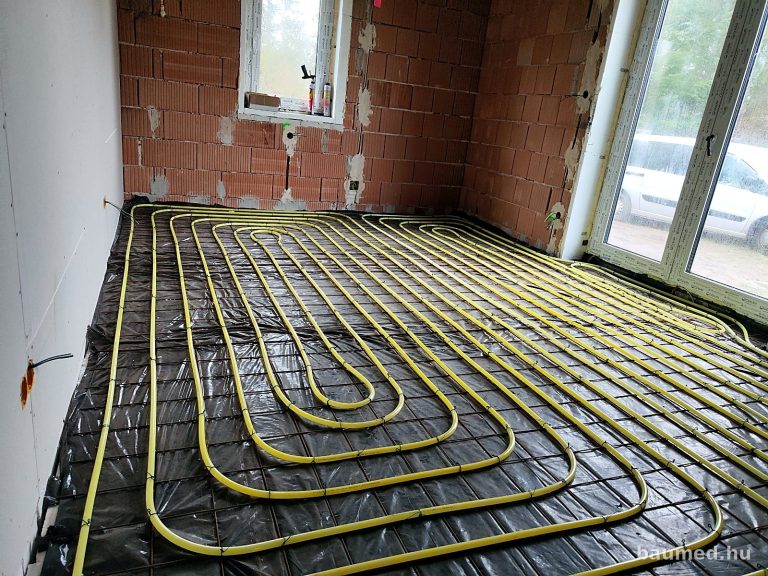
Padlófűtés szerelése az esztrich előtt – BauMed
13. Padlófűtés
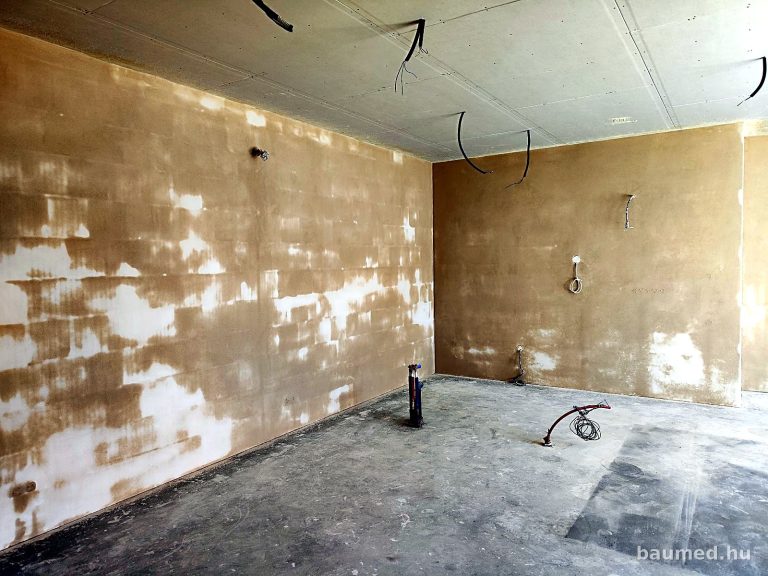
Belső vakolás és glettelés után, burkolás előtt – BauMed
14. Száradó gipszes vakolat
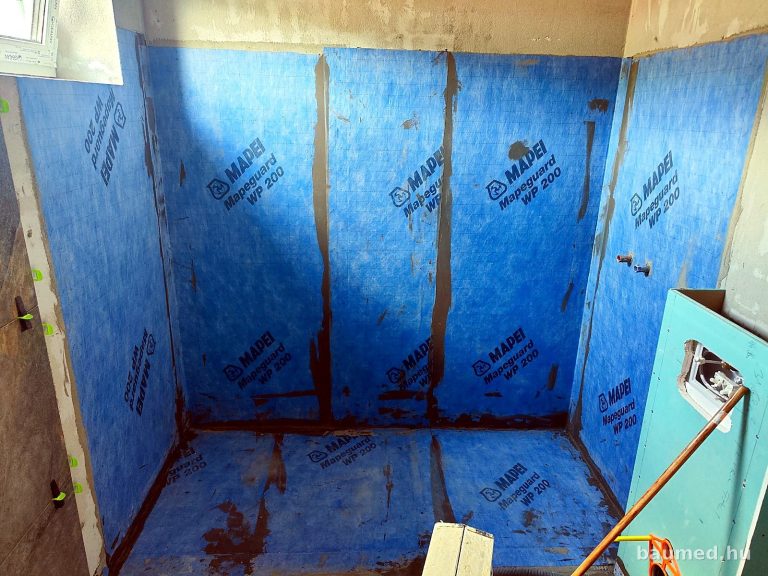
Fürdőszoba vízszigetelése burkolás előtt – BauMed saját kivitelezés
15. Fürdőszoba vízszigetelése
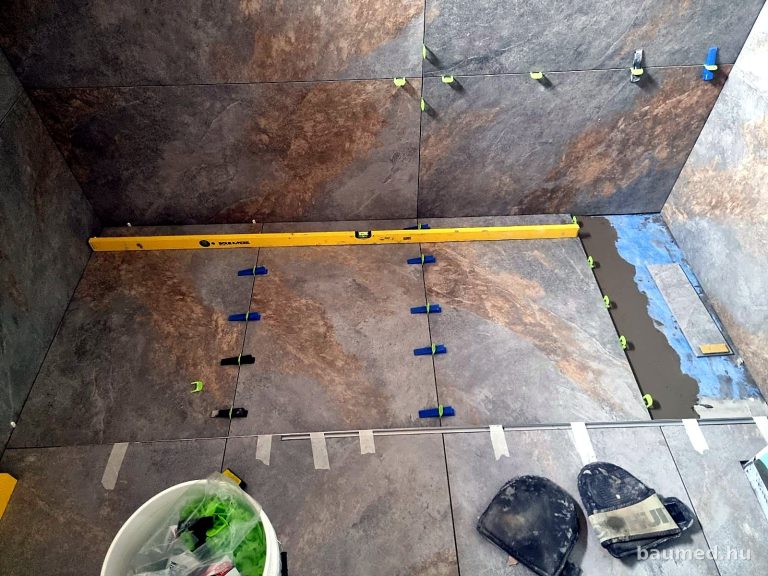
Zuhanyzó burkolása lejtésképzéssel – BauMed saját kivitelezés
16. Zuhanyzó burkolása
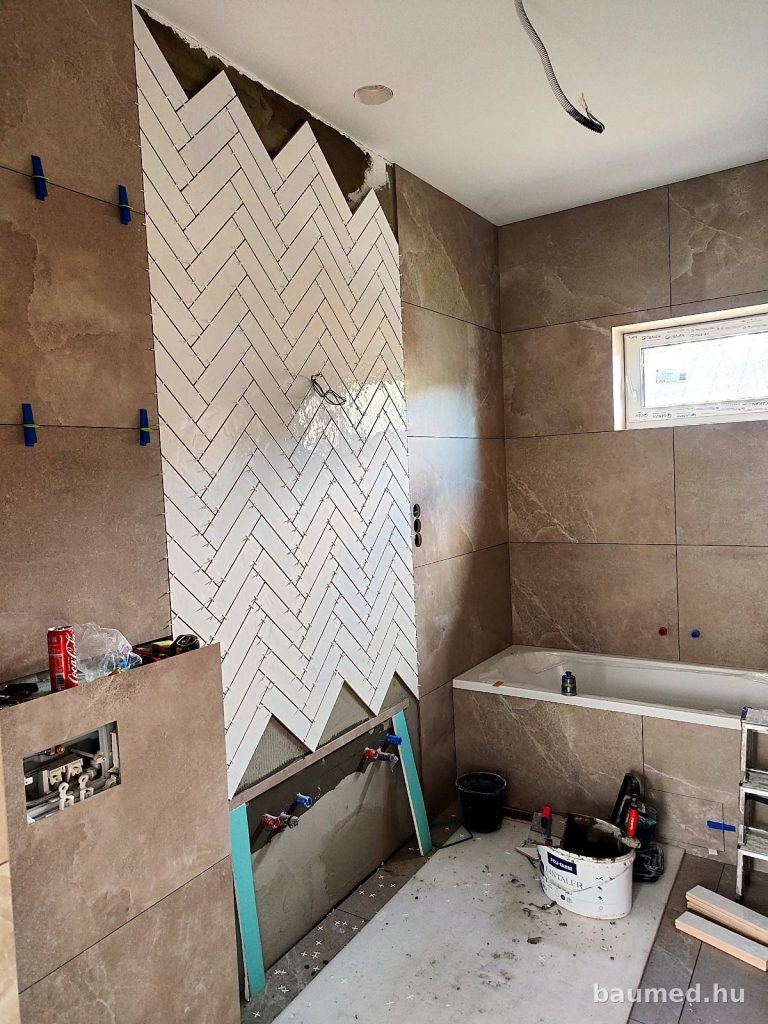
Fürdőszoba burkolása – BauMed saját kivitelezés
17. Fürdőszoba burkolása
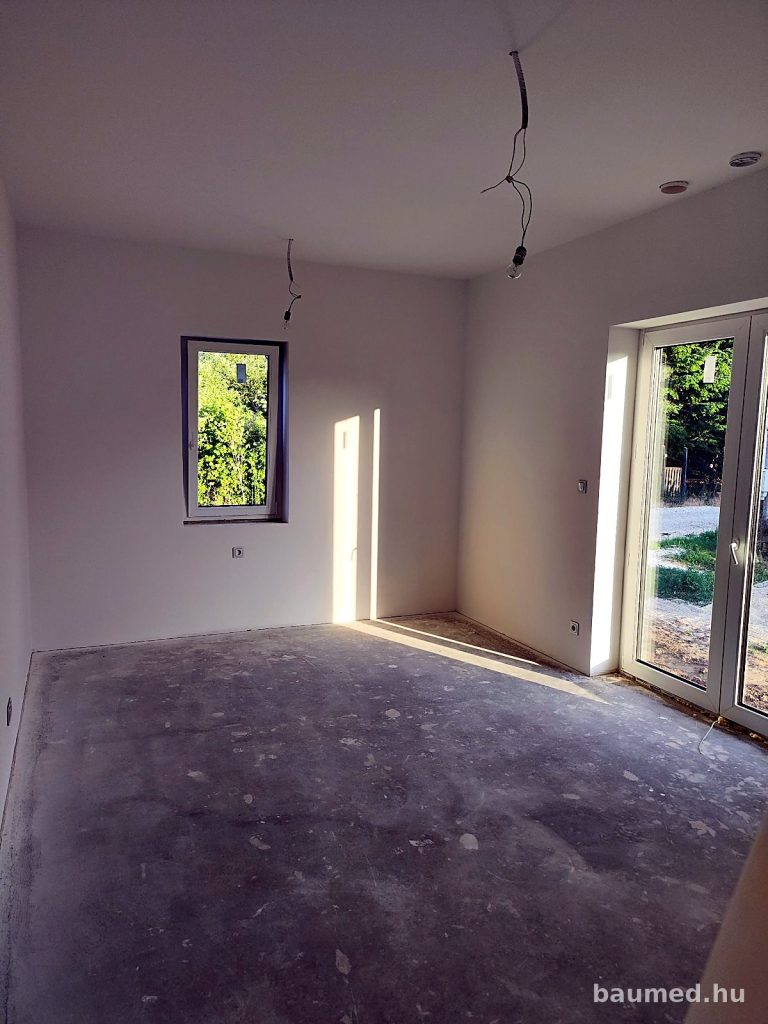
Festés után, burkolás előtt – BauMed saját kivitelezés
18. Festés után

Nem te döntöd el, mennyit építettél be, hanem a bank értékbecslője

A gyakorlatban ez így néz ki:

  1. Jelzed a banknak, hogy szerinted elérted a szükséges készültséget.
  2. Kijön az értékbecslő. Ennek díját minden alkalommal neked kell kifizetned.
  3. Felbecsüli, mennyi értéket építettél be. Ha szerinte nem éri el az elvárt összeget, tovább kell építened, és újra ki kell hívnod, ilyenkor ismét fizeted a díjat.
  4. Ha elérted a szintet, a bank folyósítja a következő részletet.

A folyósítás általában 3–5 részletben történik, ez a hitel összegétől és a banktól függ. Az utolsó részletet csak a használatbavétel tudomásulvétele vagy a használatbavételi engedély után fizeti ki a bank.

Mire figyelj?

  • Tartalék: a minimális önerőn felül legyen tartalékod. Építés közben a bank nem emeli a hitelt, ha elfogy a pénz.
  • A ráfordítás nem azonos az értékkel: amit elköltöttél, és amit az értékbecslő beépített értéknek elfogad, nem mindig ugyanaz.
  • Támogatott hitelnél nincs utólagos változtatás: CSOK Plusznál és falusi CSOK-nál utólag nem módosíthatod a tervet.
  • Határidő: a befejezésre és a használatbavételre általában 24 hónap van. Ha csúszol, időben szólj a banknak.
  • Előre egyeztess: nézd meg a bank ütemtervében, melyik készültségi foknál mennyit folyósítanak.

Jótanács: ne szaladj jóval előre a kivitelezésben! Ha sokkal többet építesz meg, mint amennyit az ütemterv az adott folyósításig előír, a bank úgy értékelheti, hogy nincs is szükséged annyi hitelre, hiszen a saját pénzedből is jóval előrébb jutottál. Vagyis sakkoznod kell: ne költs se túl sokat, se túl keveset, és időben szólj az értékbecslőnek, hogy emiatt ne álljon meg az építkezés.
Miben segít a BauMed?

  • Átnézzük a költségvetést, hogy reális legyen.
  • A kivitelezés ütemezését a folyósítási szakaszokhoz igazítjuk.
  • Műszaki ellenőrként figyeljük, hogy a beépített munka minősége és mennyisége rendben legyen.
  • Felelős műszaki vezetést is vállalunk, amire a használatbavételhez is szükség van.
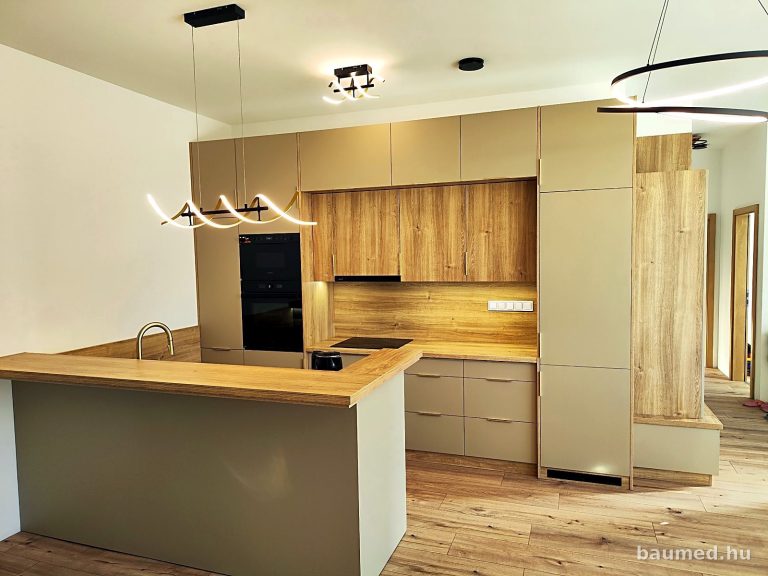
Elkészült konyha – BauMed saját kivitelezés
Konyha
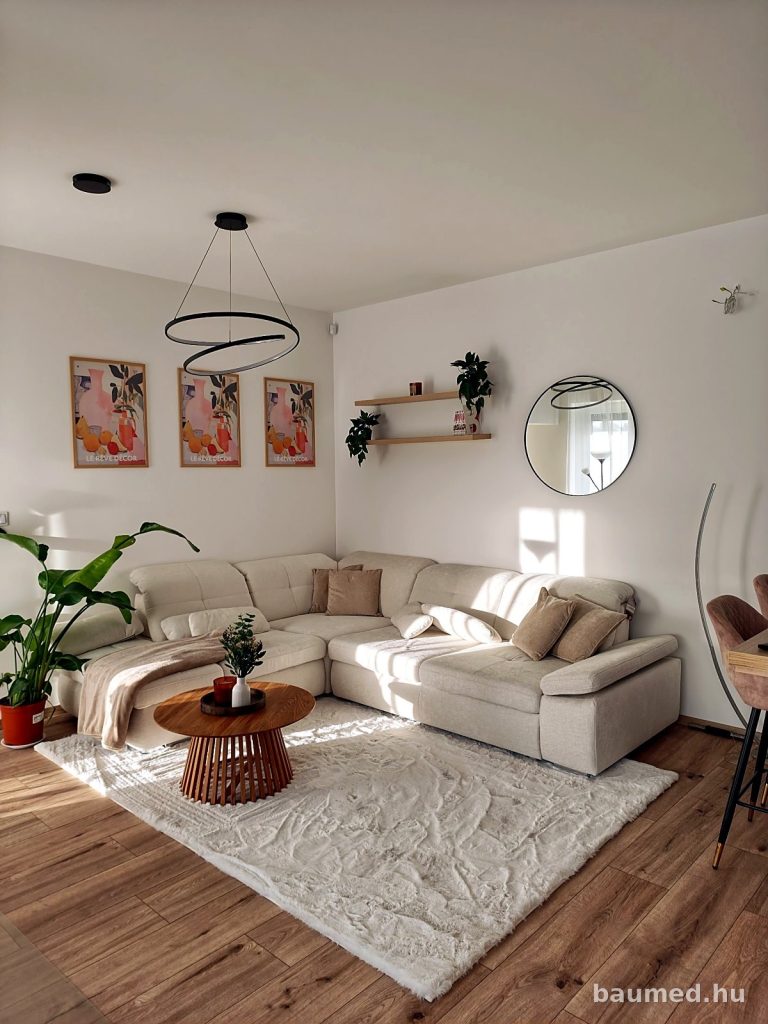
Elkészült új családi ház nappalija – BauMed
Nappali
Elkészült hálószoba – BauMed saját kivitelezés
Hálószoba

További képek: Saját kivitelezéseink.

A cikk általános tájékoztatás, nem pénzügyi tanácsadás. A konkrét feltételeket mindig a bank határozza meg.

Hívj minket: +36 30 305 7434

Vélemény, hozzászólás?

Az e-mail címet nem tesszük közzé. A kötelező mezőket * karakterrel jelöltük